

Ubezpieczenie domu w budowie co warto wiedzieć?
Ubezpieczenie domu w budowie chroni wartość inwestycji przed skutkami zdarzeń losowych, kradzieży, zniszczeń i innych ryzyk opisanych w OWU. Najważniejsze jest dopasowanie zakresu do etapu budowy, wartości prac, wymagań banku oraz zabezpieczeń na placu budowy.
Jedna rozmowa, wiele ofert i szansa na polisę dopasowaną do etapu budowy, wymagań banku oraz realnej wartości inwestycji.
Najważniejsza odpowiedź
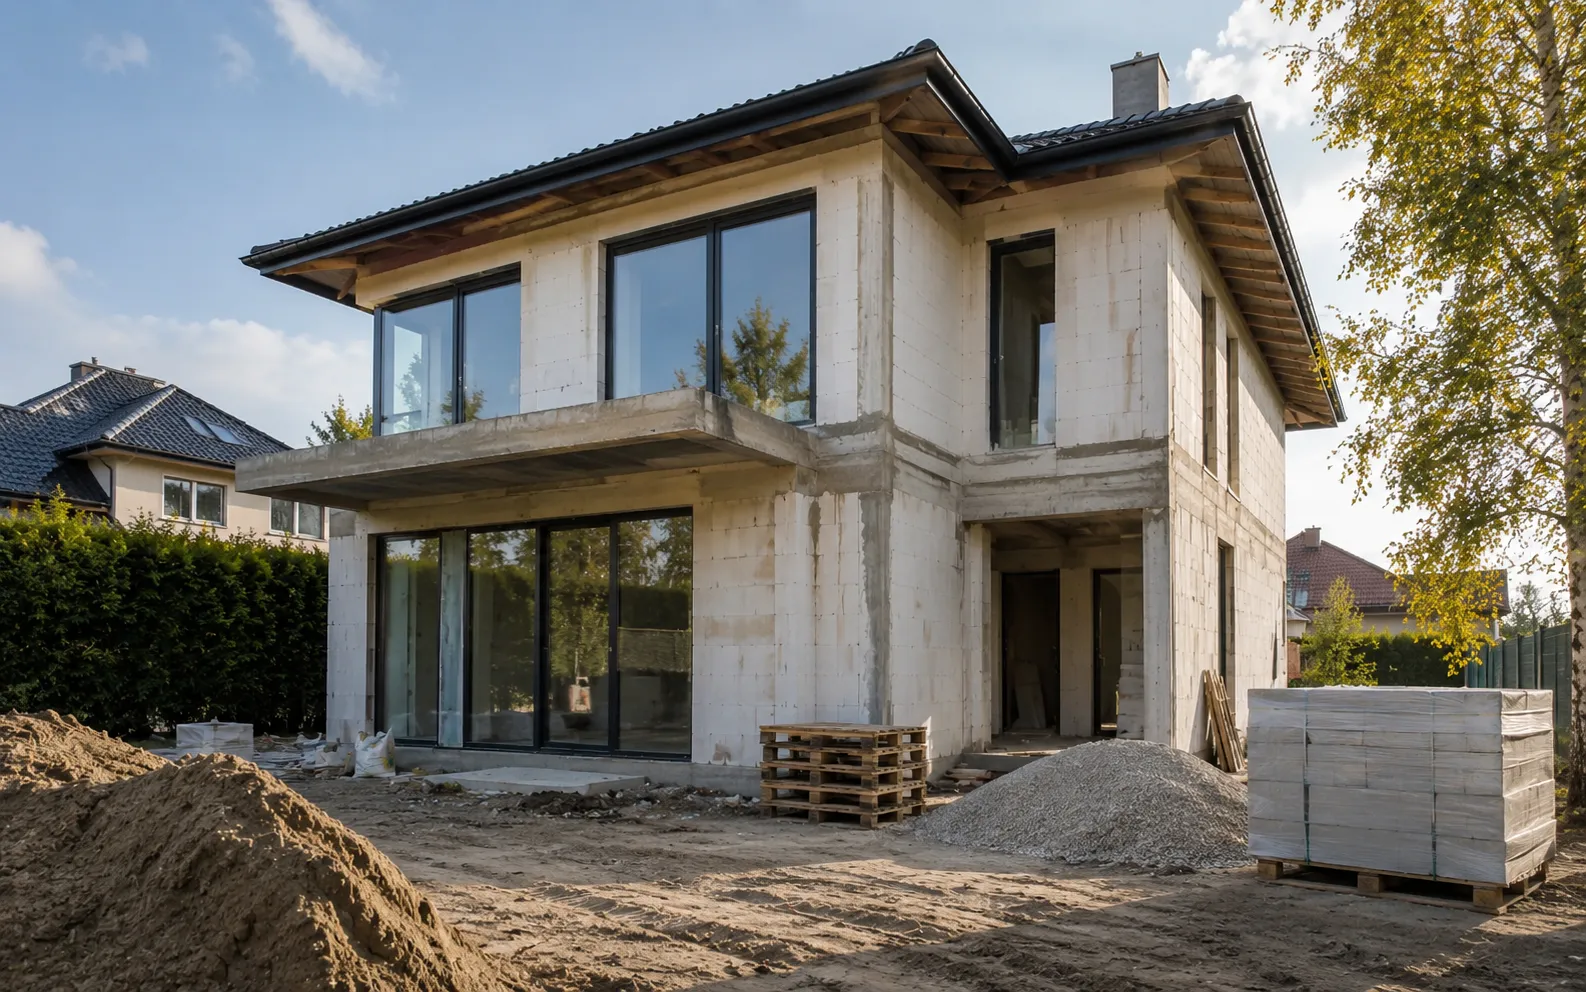
Dom w budowie warto ubezpieczyć wtedy, gdy wartość wykonanych prac, materiałów i elementów stałych jest już na tyle duża, że szkoda mogłaby realnie obciążyć budżet inwestora. Polisa może obejmować mury, konstrukcję, dach, elementy stałe, materiały budowlane, a po rozszerzeniu także kradzież, dewastację, powódź albo OC inwestora. W PDU przy takiej polisie sprawdzamy nie tylko składkę, ale też etap budowy, definicje z OWU, wymagane zabezpieczenia i sumę ubezpieczenia.
Artykuł przygotowała Kamila Łukasiewicz, ekspert ds. ubezpieczeń majątkowych w PDU.
Podstawy ochrony
Ubezpieczenie domu w budowie na czym polega?
Ubezpieczenie domu w budowie to polisa majątkowa dla nieruchomości, która jest jeszcze w trakcie prac budowlanych i nie została oddana do użytkowania albo zamieszkania.
Chroni inwestycję
Polisa zabezpiecza wartość budynku na etapie budowy, czyli mury, konstrukcję, dach i inne elementy wskazane w OWU.
Uwzględnia etap budowy
Towarzystwo inaczej może oceniać stan surowy otwarty, stan surowy zamknięty i budowę z wykonanymi instalacjami.
Może wymagać rozszerzeń
Kradzież materiałów, dewastacja, powódź albo OC inwestora często wymagają dopisania osobnych ryzyk do polisy.
Praktyczna zasada
Dom w budowie nie powinien być ubezpieczony tak samo jak dom zamieszkany
Przy domu w budowie kluczowe są definicje etapu budowy, zakres ryzyk, zabezpieczenia i sposób przechowywania materiałów. Standardowa polisa domu zamieszkanego nie zawsze odpowiada ryzykom placu budowy.
Moment zakupu
Od kiedy można ubezpieczyć dom w budowie?
W praktyce polisę warto rozważyć już wtedy, gdy na działce pojawia się realna wartość materialna: fundamenty, ściany, dach, stolarka, instalacje albo drogie materiały budowlane.
- Stan surowy otwarty: ochrona może dotyczyć głównie konstrukcji, murów i dachu, ale kradzież zwykle wymaga szczególnej analizy.
- Stan surowy zamknięty: po montażu okien i drzwi łatwiej rozszerzyć ochronę o kradzież z włamaniem, o ile spełnione są wymogi zabezpieczeń.
- Etap instalacji i wykończenia: rośnie wartość inwestycji, dlatego suma ubezpieczenia powinna być aktualizowana.
Zakres ochrony
Co obejmuje polisa domu w budowie?
Zakres zależy od towarzystwa, wariantu i etapu budowy. Dlatego przed wyborem polisy trzeba sprawdzić nie tylko cenę, ale też konkretne ryzyka, limity i wyłączenia.
| Element ochrony | Co może obejmować? | Na co uważać? |
|---|---|---|
| Mury i konstrukcja | Fundamenty, ściany, stropy, dach i elementy konstrukcyjne budynku. | Definicja budynku w budowie może różnić się między OWU. |
| Elementy stałe | Okna, drzwi, instalacje, tynki, posadzki i elementy trwale związane z budynkiem. | Nie każdy etap budowy automatycznie obejmuje wszystkie elementy. |
| Zdarzenia losowe | Pożar, uderzenie pioruna, wybuch, huragan, grad, ciężar śniegu, zalanie lub inne ryzyka z OWU. | Powódź, przepięcie albo zalanie mogą wymagać rozszerzenia. |
| Kradzież i dewastacja | Kradzież z włamaniem, rabunek, zniszczenie elementów budowy albo materiałów. | Wymagane mogą być zamknięcia, ogrodzenie, zabezpieczenia albo przechowywanie materiałów w określony sposób. |
| OC inwestora | Szkody wyrządzone osobom trzecim w związku z budową, na przykład sąsiadowi. | OC zwykle trzeba dodać jako rozszerzenie i sprawdzić limit odpowiedzialności. |
Mury i konstrukcja
Co może obejmować: fundamenty, ściany, stropy, dach i elementy konstrukcyjne budynku.
Na co uważać: definicja budynku w budowie może różnić się między OWU.
Elementy stałe
Co może obejmować: okna, drzwi, instalacje, tynki, posadzki i elementy trwale związane z budynkiem.
Na co uważać: nie każdy etap budowy automatycznie obejmuje wszystkie elementy.
Zdarzenia losowe
Co może obejmować: pożar, uderzenie pioruna, wybuch, huragan, grad, ciężar śniegu, zalanie lub inne ryzyka z OWU.
Na co uważać: powódź, przepięcie albo zalanie mogą wymagać rozszerzenia.
Kradzież i dewastacja
Co może obejmować: kradzież z włamaniem, rabunek, zniszczenie elementów budowy albo materiałów.
Na co uważać: wymagane mogą być zamknięcia, ogrodzenie, zabezpieczenia albo przechowywanie materiałów w określony sposób.
OC inwestora
Co może obejmować: szkody wyrządzone osobom trzecim w związku z budową, na przykład sąsiadowi.
Na co uważać: OC zwykle trzeba dodać jako rozszerzenie i sprawdzić limit odpowiedzialności.
Kredyt hipoteczny
Ubezpieczenie domu w budowie a wymagania banku
Jeżeli budowa jest finansowana kredytem hipotecznym, bank zwykle wymaga polisy jako zabezpieczenia nieruchomości. To jednak nie znaczy, że zakres wymagany przez bank wystarczy właścicielowi.
Co zwykle trzeba przygotować dla banku?
- Polisę z odpowiednią sumą: suma ubezpieczenia powinna odpowiadać wartości inwestycji albo wymaganiom banku.
- Cesję praw z polisy: bank może wymagać wpisania siebie jako podmiotu uprawnionego do odszkodowania w określonych sytuacjach.
- Dokument potwierdzający zakres: bank zwykle chce widzieć potwierdzenie ubezpieczenia oraz informacje o ochronie.
Ważne rozróżnienie
Polisa dla banku nie zawsze oznacza pełną ochronę inwestora
Minimalny zakres wymagany przy kredycie może chronić głównie interes banku. Inwestor powinien osobno sprawdzić materiały budowlane, kradzież, dewastację, powódź, OC inwestora oraz aktualną wartość prac.
Cena i zakres
Ile kosztuje ubezpieczenie domu w budowie?
Cena zależy od wartości inwestycji, lokalizacji, etapu budowy, wybranych rozszerzeń oraz zabezpieczeń. Sama składka nie pokazuje jednak, czy polisa dobrze zadziała po szkodzie.
Wartość inwestycji
Im większa wartość wykonanych prac i materiałów, tym większa powinna być suma ubezpieczenia.
Zakres rozszerzeń
Kradzież, powódź, dewastacja, przepięcie albo OC inwestora mogą zwiększać składkę, ale często decydują o jakości ochrony.
Zabezpieczenia
Ogrodzenie, zamknięcie budynku, monitoring albo sposób przechowywania materiałów mogą mieć znaczenie dla warunków polisy.
Na co uważać?
Najczęstsze błędy przy ubezpieczaniu domu w budowie
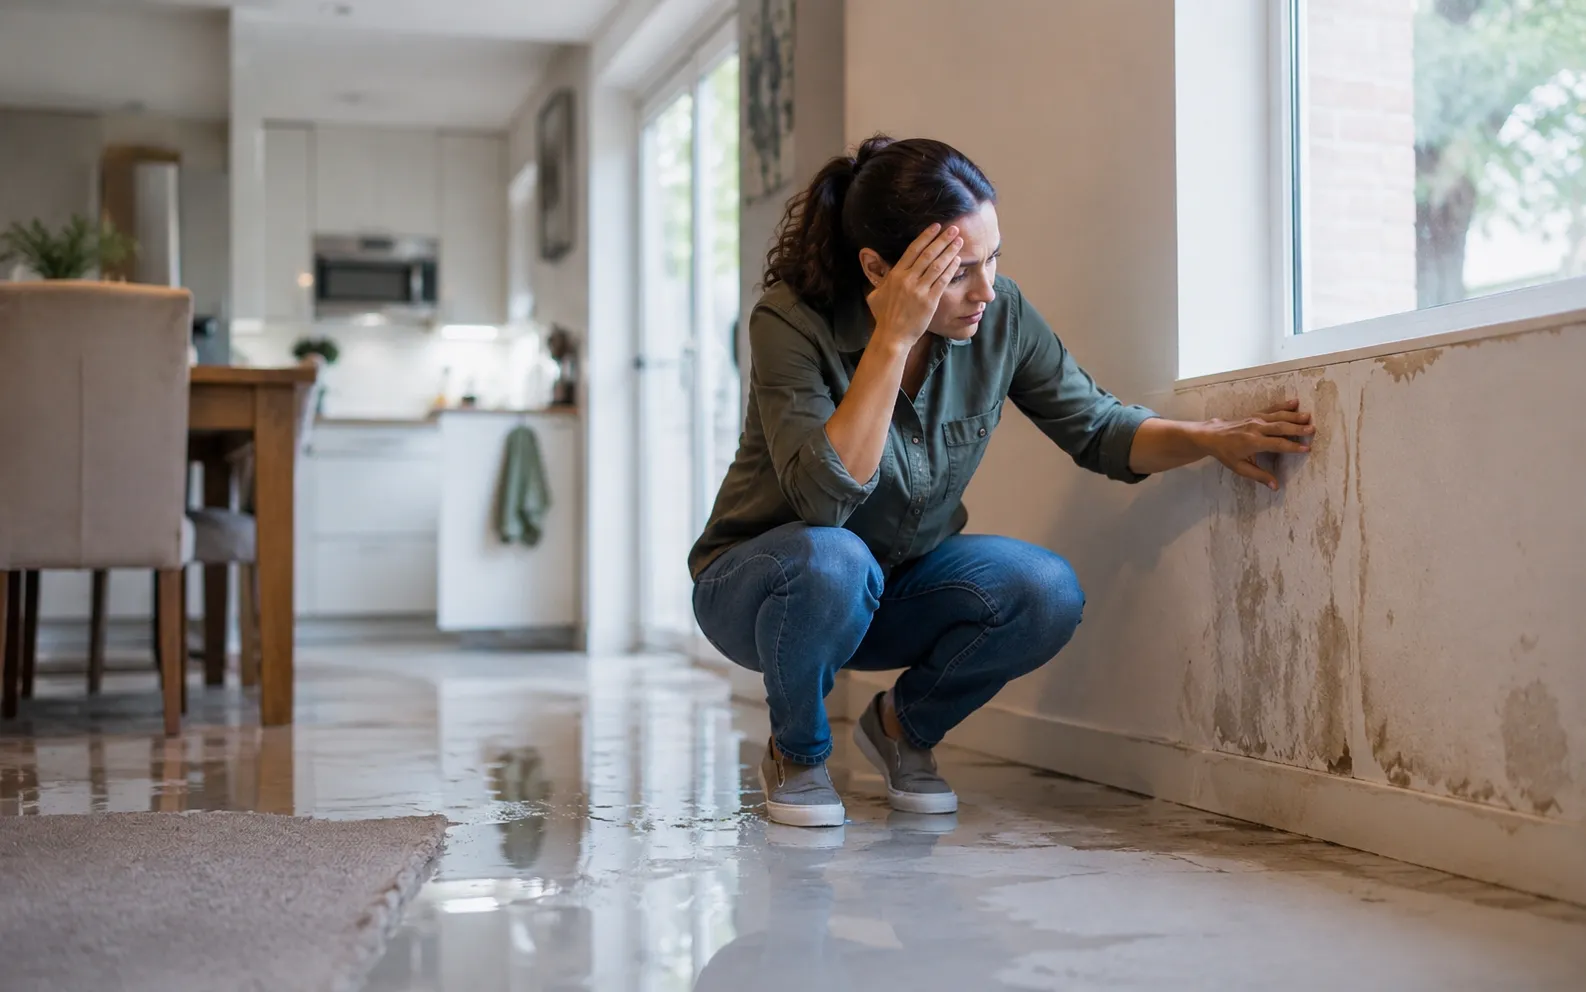
Największe problemy pojawiają się wtedy, gdy polisa jest kupiona tylko pod bank albo tylko pod cenę, bez sprawdzenia realnych ryzyk na budowie.
Przed wyborem polisy
Jak wybrać dobre ubezpieczenie domu w budowie?
Dobra polisa domu w budowie nie polega na wybraniu najniższej składki. Trzeba porównać, czy zakres odpowiada etapowi prac, wartości inwestycji i temu, co faktycznie może wydarzyć się na budowie.
Co porównać w OWU?
- definicję domu w budowie i etapu budowy,
- ryzyka objęte ochroną w wariancie podstawowym,
- rozszerzenia dotyczące kradzieży, dewastacji, zalania i powodzi,
- wymagane zabezpieczenia na placu budowy,
- limity odpowiedzialności i wyłączenia.
Kiedy warto rozszerzyć zakres?
- gdy na budowie są drogie materiały lub elementy wykończenia,
- gdy teren budowy jest narażony na kradzież lub dewastację,
- gdy nieruchomość znajduje się na obszarze podwyższonego ryzyka zalania,
- gdy prace mogą spowodować szkodę u sąsiada,
- gdy bank wymaga polisy, ale inwestor chce szerszej ochrony.
Pomoc doradcy PDU
Co sprawdzi doradca PDU przed wyborem polisy?
W PDU przy domu w budowie zaczynamy od etapu inwestycji, wartości prac i wymagań banku. Dopiero później porównujemy składkę, bo sama cena nie pokazuje, czy polisa obejmuje realne ryzyka budowy.
Porównaj ochronę nieruchomościLista kontroli przed rekomendacją
- Etap budowy: stan surowy otwarty, zamknięty, instalacje, wykończenie albo końcowe prace.
- Wartość inwestycji: suma ubezpieczenia musi odpowiadać realnym nakładom.
- Wymagania banku: cesja, minimalny zakres i dokumenty do kredytu.
- Ryzyka dodatkowe: kradzież, powódź, dewastacja, OC inwestora i materiały budowlane.
- Warunki wypłaty: zabezpieczenia, limity, wyłączenia i obowiązki po szkodzie.
Powiązane tematy
Sprawdź też inne poradniki i rozwiązania
Ubezpieczenie domu w budowie najlepiej traktować jako część szerszej ochrony nieruchomości. Te strony pomogą porównać zakres przed rozmową z doradcą.
Pytania i odpowiedzi
FAQ o ubezpieczeniu domu w budowie
Najczęstsze pytania inwestorów przed zakupem polisy dla domu w budowie.
Z punktu widzenia przepisów ubezpieczenie domu w budowie nie jest obowiązkowe. W praktyce może być wymagane przez bank, jeżeli budowa jest finansowana kredytem hipotecznym. Nawet bez kredytu warto je rozważyć, bo budowa oznacza wysokie nakłady, które mogą zostać zniszczone przez pożar, wichurę, zalanie albo kradzież.
Tak, ale zwykle zależy to od wariantu polisy i warunków przechowywania materiałów. Towarzystwo może wymagać ogrodzenia działki, zamkniętego pomieszczenia, zamkniętego budynku albo innych zabezpieczeń. Dlatego przed zakupem trzeba sprawdzić nie tylko samą obecność takiego rozszerzenia, ale też warunki wypłaty.
Nie zawsze. Kradzież z włamaniem, rabunek materiałów albo dewastacja często wymagają rozszerzenia ochrony. Przy stanie surowym otwartym ochrona kradzieżowa może być ograniczona, bo budynek nie jest jeszcze właściwie zamknięty. Warto sprawdzić definicje i wymagane zabezpieczenia w OWU.
Suma ubezpieczenia powinna odpowiadać realnej wartości wykonanych prac, materiałów i elementów objętych ochroną. Jeżeli inwestycja szybko rośnie, warto aktualizować polisę po kolejnych etapach budowy. Zbyt niska suma może prowadzić do niedoubezpieczenia i problemów przy odszkodowaniu.
Po zakończeniu budowy polisę trzeba przekształcić albo zastąpić standardowym ubezpieczeniem domu zamieszkanego. Taka polisa może obejmować już nie tylko mury i elementy stałe, ale też wyposażenie, OC w życiu prywatnym, assistance domowy i szerszy zakres ryzyk.
Nie warto ograniczać się wyłącznie do minimum wymaganego przez bank. Bank zabezpiecza głównie wartość nieruchomości jako zabezpieczenia kredytu, a inwestor powinien sprawdzić także materiały budowlane, kradzież, dewastację, powódź, OC inwestora i realne ryzyka na placu budowy.
Dom w budowie
Porównaj zakres z doradcą
Porozmawiaj z PDU przed wyborem polisy. Sprawdzimy etap budowy, sumę ubezpieczenia, wymagania banku, zabezpieczenia i ryzyka, które mogą mieć znaczenie po szkodzie.