

Ubezpieczenie mieszkania: ranking, cena i dobry zakres
Dobra polisa mieszkaniowa nie zaczyna się od najniższej składki. Najpierw trzeba sprawdzić, czy obejmuje mury, stałe elementy, wyposażenie, OC w życiu prywatnym, zalanie, kradzież, przepięcia i assistance. Dopiero później warto porównywać towarzystwa.
Artykuł przygotowała Kamila Łukasiewicz, ekspert ds. ubezpieczeń majątkowych w PDU.
Przed wyborem polisy
Ubezpieczenie mieszkania powinno chronić nie tylko mury, ale także stałe elementy, wyposażenie oraz odpowiedzialność cywilną w życiu prywatnym. Najczęstszy błąd to porównywanie samej składki bez sprawdzenia sum, limitów, kradzieży, powodzi, przepięć i assistance. W PDU najpierw porównujemy zakres, a dopiero później cenę.
Co obejmuje ochrona?
Czym jest ubezpieczenie mieszkania i co dokładnie chroni?
Ubezpieczenie mieszkania to polisa, która może pomóc finansowo po szkodzie w lokalu, jego elementach stałych, wyposażeniu albo przy szkodzie wyrządzonej osobie trzeciej, na przykład sąsiadowi po zalaniu.
- Mury obejmują konstrukcję mieszkania, ściany, stropy i podstawowe elementy budowlane.
- Stałe elementy to między innymi podłogi, drzwi, okna, glazura, armatura i zabudowy.
- Ruchomości domowe obejmują wyposażenie, meble, elektronikę, AGD i rzeczy osobiste.
- OC w życiu prywatnym pomaga, gdy wyrządzisz szkodę osobie trzeciej, na przykład zalejesz sąsiada.
- Assistance domowe może pomóc przy awarii hydraulika, elektryka albo zamka.
Wybór zakresu
Jaki zakres ubezpieczenia mieszkania wybrać?
Najszybszy sposób wyboru polisy to ustalenie, czy chronisz własne mieszkanie, mieszkanie na kredyt, lokal wynajmowany czy wyposażenie jako najemca.
Mieszkanie własnościowe
Najczęściej warto sprawdzić mury, stałe elementy, ruchomości, OC w życiu prywatnym, przepięcia, zalania i kradzież.
Mieszkanie na kredyt
Bank zwykle wymaga ochrony murów, ale dla właściciela ważne są także stałe elementy, wyposażenie i OC.
Mieszkanie wynajmowane
Najemca powinien sprawdzić ruchomości i OC. Właściciel dodatkowo powinien chronić stałe elementy i ryzyka najmu.
Ważne przy kredycie
Polisa pod bank to nie zawsze pełna ochrona właściciela
Najczęstszy błąd to kupienie polisy „pod bank” i uznanie, że mieszkanie jest dobrze zabezpieczone. Taka polisa może chronić głównie mury, ale nie musi obejmować wyposażenia, OC, kradzieży czy przepięć.
Najczęstsze szkody
Jakie szkody najczęściej warto uwzględnić w polisie?
Dobra polisa mieszkaniowa powinna odpowiadać na realne scenariusze szkód. Przy mieszkaniu szczególnie ważne są szkody wodne, przepięcia, kradzież i OC w życiu prywatnym.
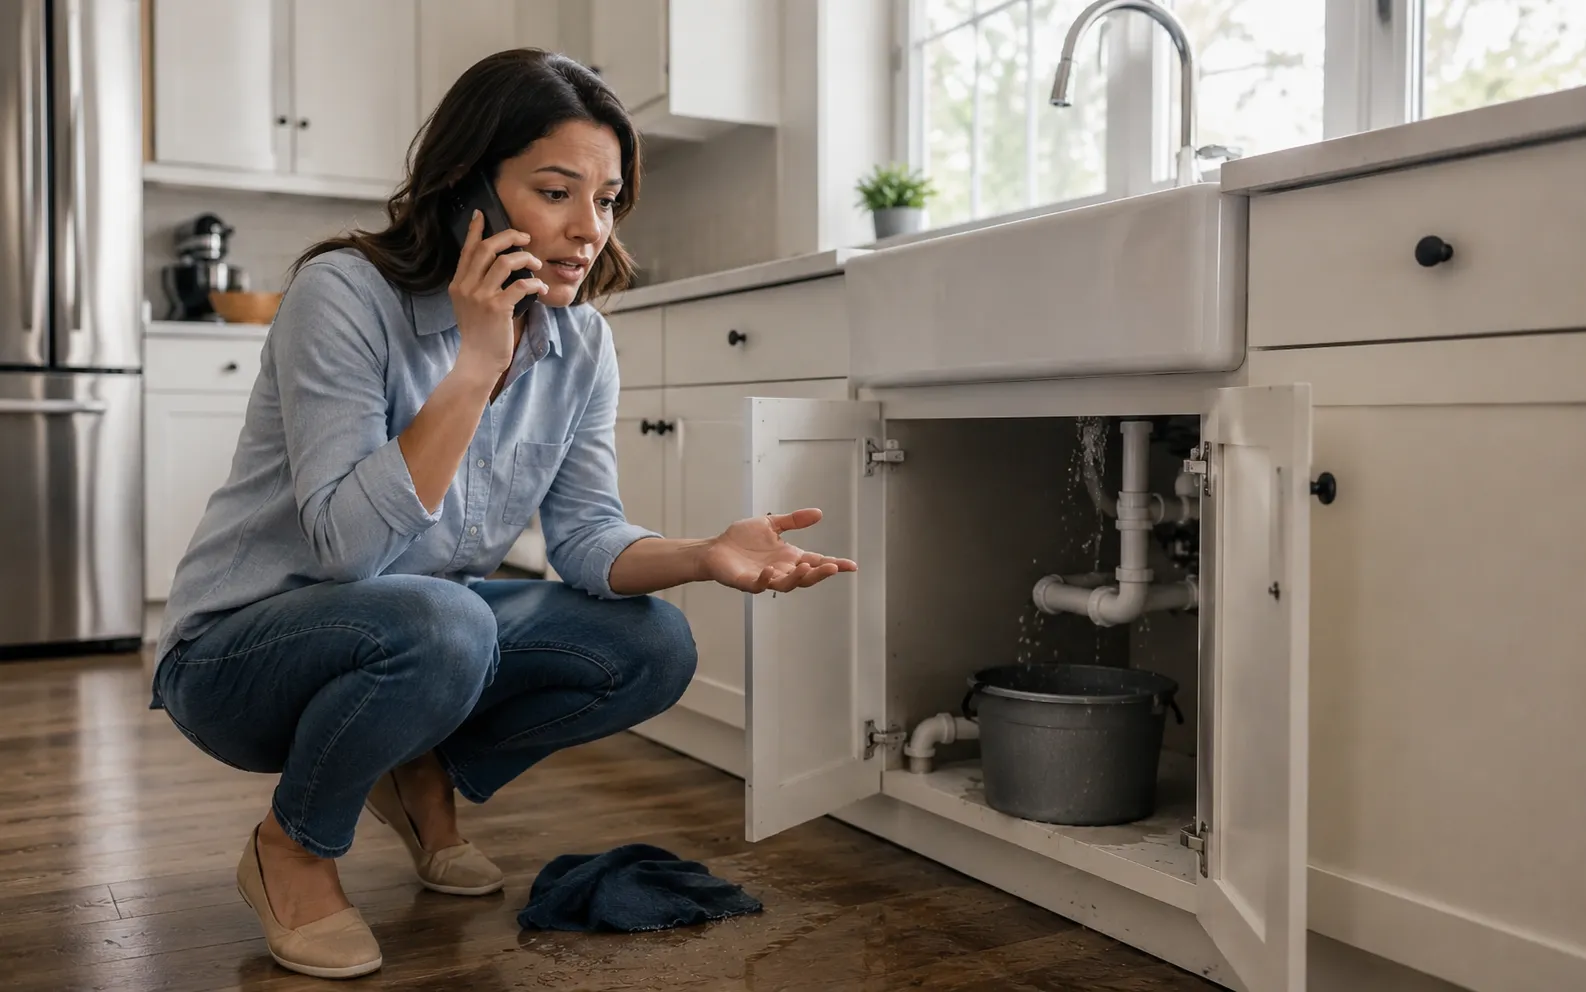
- Zalanie: pęknięta rura, awaria pralki, nieszczelność instalacji albo szkoda od sąsiada.
- Pożar i przepięcie: zwarcie instalacji, uszkodzenie elektroniki po burzy albo awarii sieci.
- Kradzież z włamaniem: utrata sprzętu, rzeczy osobistych i uszkodzenie drzwi lub okien.
- Zdarzenia pogodowe: wichura, grad, nawalne deszcze albo szkody po intensywnych opadach.
- Szkody wobec osób trzecich: na przykład zalanie sąsiada albo szkoda wyrządzona przez dziecko.
Cena polisy
Ile kosztuje ubezpieczenie mieszkania?
Cena zależy od lokalizacji, wartości mieszkania, zakresu ochrony, sum ubezpieczenia, piętra, zabezpieczeń, historii szkód i wybranych rozszerzeń. Poniższe wartości mają charakter orientacyjny i nie zastępują indywidualnej kalkulacji.
| Typ polisy | Co zwykle obejmuje | Orientacyjna cena roczna | Na co uważać |
|---|---|---|---|
| Podstawowa | Mury i wybrane zdarzenia losowe. | Często około 180 do 250 zł. | Może nie obejmować wyposażenia, OC, kradzieży, powodzi i assistance. |
| Rozszerzona | Mury, stałe elementy, ruchomości i OC w życiu prywatnym. | Często około 250 do 450 zł. | Trzeba sprawdzić limity dla elektroniki, szkód wodnych i ruchomości. |
| Szeroka | Kradzież, przepięcia, assistance, powódź i wyższe limity. | Często powyżej 450 zł. | Najważniejsze są definicje, wyłączenia, zabezpieczenia i karencje. |
Podstawowa
Co zwykle obejmuje: Mury i wybrane zdarzenia losowe.
Orientacyjna cena: Często około 180 do 250 zł rocznie.
Na co uważać: Może nie obejmować wyposażenia, OC, kradzieży, powodzi i assistance.
Rozszerzona
Co zwykle obejmuje: Mury, stałe elementy, ruchomości i OC w życiu prywatnym.
Orientacyjna cena: Często około 250 do 450 zł rocznie.
Na co uważać: Trzeba sprawdzić limity dla elektroniki, szkód wodnych i ruchomości.
Szeroka
Co zwykle obejmuje: Kradzież, przepięcia, assistance, powódź i wyższe limity.
Orientacyjna cena: Często powyżej 450 zł rocznie.
Na co uważać: Najważniejsze są definicje, wyłączenia, zabezpieczenia i karencje.
Wniosek PDU
Cena bez zakresu nie pokazuje jakości polisy
Różnica kilkudziesięciu złotych rocznie może oznaczać istotną różnicę w OC, kradzieży, przepięciach, assistance albo limitach dla wyposażenia.
Ranking ofert
Ranking ubezpieczeń mieszkania: kiedy warto sprawdzić daną ofertę?
Ranking ubezpieczeń mieszkania nie powinien być prostą listą od najtańszej do najdroższej polisy. Sensowne porównanie pokazuje mocną stronę towarzystwa, sytuację klienta i elementy, które trzeba sprawdzić w OWU.
| Miejsce | Towarzystwo | Mocna strona | Kiedy warto sprawdzić? | Na co uważać |
|---|---|---|---|---|
| 1 | ERGO Hestia | Sprawna obsługa szkód i mocne wsparcie po zakupie. | Warto sprawdzić, gdy zależy Ci nie tylko na cenie, ale też na dobrej pomocy po szkodzie. | Porównaj warianty, limity i dodatki, bo zakres może znacząco różnić się między konfiguracjami. |
| 2 | UNIQA | Może być dobrą propozycją przy domach i szerszej ochronie nieruchomości. | Warto sprawdzić przy domach, mieszkaniach o wyższej wartości i wtedy, gdy chcesz mocniej zabezpieczyć nieruchomość oraz wyposażenie. | Sprawdź limity dla stałych elementów, ruchomości, szkód wodnych i ryzyk dodatkowych. |
| 3 | PZU | Rozpoznawalność, szeroka dostępność obsługi i standardowe rozwiązania dla domu oraz mieszkania. | Warto sprawdzić, gdy chcesz znane towarzystwo, prosty model ochrony i szeroką dostępność obsługi. | Zakres może różnić się między wariantami, więc nie oceniaj polisy wyłącznie po nazwie pakietu. |
| 4 | Warta | Często dobra relacja ceny do zakresu oraz sensowny kompromis między składką a ochroną. | Warto sprawdzić, gdy szukasz stabilnej oferty i nie chcesz przepłacać za dodatki, których realnie nie potrzebujesz. | Porównaj limity dla ruchomości, elektroniki, OC w życiu prywatnym i szkód wodnych. |
1. ERGO Hestia
Mocna strona: Sprawna obsługa szkód i mocne wsparcie po zakupie.
Kiedy warto sprawdzić: gdy zależy Ci nie tylko na cenie, ale też na dobrej pomocy po szkodzie.
Na co uważać: Porównaj warianty, limity i dodatki.
2. UNIQA
Mocna strona: Może być dobrą propozycją przy domach i szerszej ochronie nieruchomości.
Kiedy warto sprawdzić: przy domach, mieszkaniach o wyższej wartości i szerszej ochronie wyposażenia.
Na co uważać: Sprawdź limity dla stałych elementów, ruchomości i szkód wodnych.
3. PZU
Mocna strona: Rozpoznawalność, szeroka dostępność obsługi i standardowe rozwiązania.
Kiedy warto sprawdzić: gdy chcesz znane towarzystwo i prosty model ochrony.
Na co uważać: Zakres może różnić się między wariantami.
4. Warta
Mocna strona: Często dobra relacja ceny do zakresu.
Kiedy warto sprawdzić: gdy szukasz stabilnego kompromisu między ceną a ochroną.
Na co uważać: Porównaj limity dla ruchomości, elektroniki i OC.
Jak traktować ranking?
Ranking to punkt startowy, nie gotowa decyzja
Ten sam ubezpieczyciel może wypaść bardzo dobrze przy jednym mieszkaniu i przeciętnie przy innym, jeśli różnią się lokalizacja, piętro, wartość wyposażenia, najem albo ryzyko powodzi.
Jak czytać ranking?
Ranking ma pomóc wybrać kierunek, nie zastąpić porównania OWU
Największą wartością rankingu nie jest samo miejsce w tabeli, ale odpowiedź na pytanie: kiedy dana oferta pasuje do konkretnego klienta. Dlatego w PDU najpierw ustalamy sytuację mieszkania, a dopiero później wskazujemy towarzystwo.
- ERGO Hestia ma sens, gdy ważna jest obsługa i likwidacja szkody.
- UNIQA ma sens, gdy chcesz sprawdzić mocną ochronę domu lub szerszy zakres nieruchomości.
- PZU ma sens, gdy cenisz rozpoznawalność, prostotę i szeroką dostępność obsługi.
- Warta ma sens, gdy szukasz stabilnego kompromisu między ceną a zakresem.
Decyzja krok po kroku
Jak wybrać dobre ubezpieczenie mieszkania?
Najpierw ustal, co realnie chcesz chronić. Dopiero później porównuj składkę, bo cena bez zakresu nie mówi, czy polisa pomoże po szkodzie.
Ustal wartość mieszkania i wyposażenia
Sprawdź osobno mury, stałe elementy i ruchomości. Zbyt niska suma może ograniczyć wypłatę po większej szkodzie.
Sumy ubezpieczeniaDobierz realne ryzyka
Zalanie, przepięcie, kradzież, powódź, assistance i OC nie zawsze są w podstawie. Trzeba sprawdzić wariant.
Zakres ochronyPorównaj limity i wyłączenia
Dwie polisy za podobną cenę mogą mieć inne limity dla elektroniki, szkód wodnych, piwnicy, komórki lub kradzieży.
OWU i limityDopiero wtedy porównaj cenę
Najtańsza oferta ma sens tylko wtedy, gdy chroni to, co realnie chcesz zabezpieczyć.
SkładkaPrzykład szkody
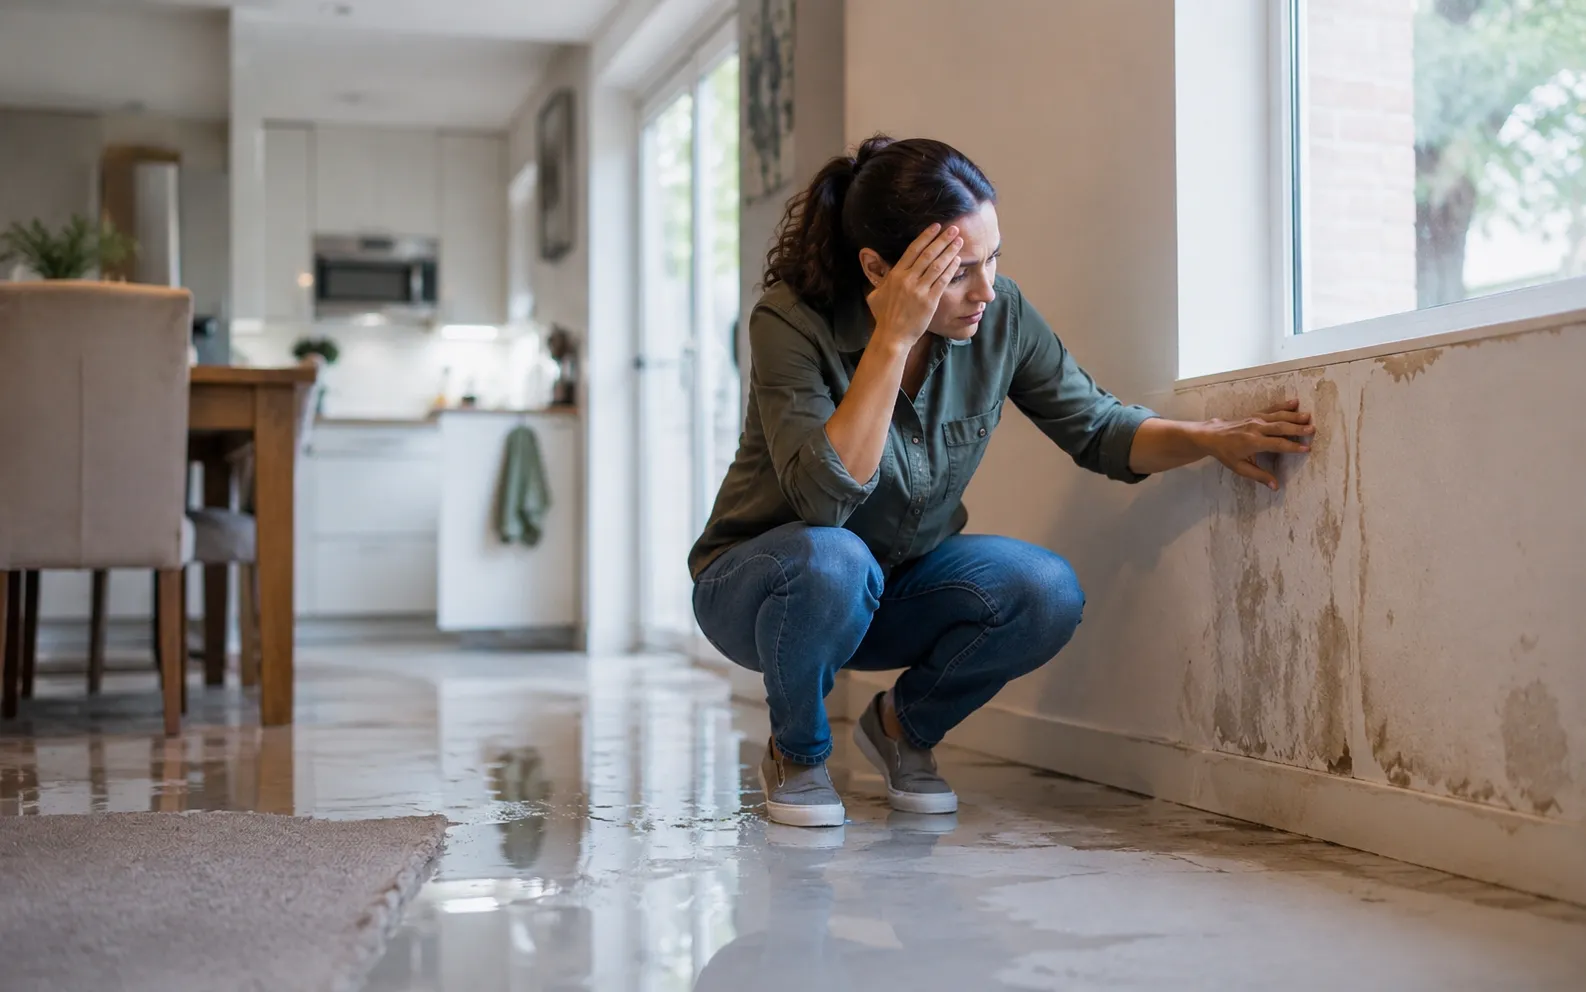
Zalanie mieszkania pokazuje, dlaczego sam ranking nie wystarczy
Wyobraź sobie pęknięty wąż przy pralce. Woda niszczy podłogę, zabudowę i sufit sąsiada. Wtedy ważne jest nie tylko to, które towarzystwo było w rankingu, ale czy polisa obejmowała stałe elementy i OC w życiu prywatnym.
- Stałe elementy mogą pomóc przy podłodze, drzwiach, glazurze i zabudowie.
- Ruchomości mogą pomóc przy zniszczonych meblach albo sprzęcie.
- OC w życiu prywatnym może pomóc przy roszczeniu sąsiada.
- Assistance może skrócić czas organizacji fachowca po awarii.
Pomoc doradcy PDU
Co sprawdzi doradca PDU przed wyborem polisy?
Doradca nie porównuje wyłącznie składki. Najpierw sprawdza, czy zakres odpowiada realnemu mieszkaniu, jego wyposażeniu i ryzykom.
- wartość murów, stałych elementów i wyposażenia,
- czy potrzebujesz OC w życiu prywatnym,
- limity dla elektroniki, szkód wodnych, piwnicy i komórki,
- czy kradzież, przepięcia, powódź i assistance są w wariancie,
- które towarzystwo pasuje do Twojej sytuacji, a nie tylko do tabeli rankingowej.
Powiązane rozwiązanie
Porównaj ubezpieczenie mieszkania z doradcą PDU
Jeśli chcesz wybrać polisę pod konkretne mieszkanie, zacznij od zakresu i sum ubezpieczenia. Dopiero później warto wybierać towarzystwo.
Przejdź do ubezpieczenia domu i mieszkania
Pytania i odpowiedzi
FAQ: ubezpieczenie mieszkania
Najczęstsze pytania, które warto wyjaśnić przed zakupem polisy mieszkaniowej.
Cena zależy od lokalizacji, wartości mieszkania, zakresu, sum ubezpieczenia i historii szkód. Proste warianty często zaczynają się od około 180 do 250 zł rocznie, a szersze warianty z ruchomościami i OC mogą kosztować około 250 do 450 zł lub więcej.
Zwykle tak, jeśli OC jest włączone w polisie i szkoda wynika z sytuacji objętej ochroną. Kluczowe są limity, wyłączenia i definicje z OWU.
To zależy od wariantu i definicji w OWU. Piwnica lub komórka lokatorska może mieć osobne limity albo wymagać wskazania w polisie.
Bank zwykle wymaga ubezpieczenia murów. Dla właściciela praktycznie ważniejsze jest rozszerzenie ochrony o stałe elementy, ruchomości i OC w życiu prywatnym. Polisa pod kredyt nie musi być podstawowa.
Najczęściej nie. Powódź bywa rozszerzeniem i może mieć karencję. Jeśli mieszkanie znajduje się w miejscu narażonym na podtopienia, trzeba sprawdzić ten punkt przed zakupem.
ERGO Hestię warto sprawdzić szczególnie wtedy, gdy oprócz ceny ważna jest sprawna obsługa szkody i wsparcie po zakupie.
UNIQA warto sprawdzić szczególnie przy ubezpieczeniu domu, mieszkania o wyższej wartości albo wtedy, gdy zależy Ci na szerszej ochronie nieruchomości i wyposażenia.
Nie. Ranking pomaga wybrać kierunek, ale decyzję trzeba oprzeć na zakresie, sumach, limitach, wyłączeniach i realnej sytuacji mieszkania. Dwie podobne cenowo polisy mogą działać zupełnie inaczej po szkodzie.
Przed zakupem
Porównaj zakres z doradcą
Doradca PDU sprawdzi sumy, limity, OC, kradzież, zalania, assistance i dopasuje wariant do Twojego mieszkania.